

БАНК РОССИИ своим письмом от 15 апреля 2019 г. N ИН-06-28/35 дал разъяснения в отношении некоторых новаций, введенных в ФЗ «Об акционерных обществах».
Банк России своим письмом от 15 апреля 2019 г. N ИН-06-28/35 дал разъяснения в отношении некоторых новаций, введенных в ФЗ «Об акционерных обществах».
В частности в отношении введенного в Закон права совета директоров выдвигать кандидатов в этот орган для его избрания на общем собрании акционеров, ЦБ рекомендует совету директоров акционерного общества ежегодно оценивать текущую потребность совета директоров в компетенциях и профессиональных навыках своих членов. О практике компаний по реализации этой рекомендации мы будем говорить на ближайшем Форуме корпоративных секретарей.
Банк России рекомендует публичным акционерным обществам разрабатывать внутренние документы, определяющие политику преемственности и оценки качества работы совета директоров. Также Банк России рекомендует советам директоров публичных акционерных обществ рассмотреть вопрос о целесообразности передачи полномочий по формированию исполнительных органов управления совету директоров, что, по мнению регулятора, повысит роль совета директоров в формировании исполнительных органов общества и осуществлении контроля за их деятельностью.
Законом предусмотрено право советов директоров создавать в своей структуре комитеты, что должно обеспечить детальный анализ и предварительное обсуждение значимых вопросов членами совета директоров, являющихся профессионалами в соответствующих областях, для принятия по ним взвешенных решений. При этом комитет по аудиту должен создаваться в публичных компаниях в обязательном порядке. Примерные положения о комитетах совета директоров публичного акционерного общества по аудиту, по номинациям и по вознаграждениям рекомендованы Банком России к применению письмом от 15.09.2016 N ИН-015-52/66 «О положениях о совете директоров и о комитетах совета директоров публичного акционерного общества».
Письмо напоминает о том, что с 01.09.2018 во всех публичных обществах должны быть организованы системы управления рисками и внутреннего контроля, а с 01.07.2020 должен осуществляться внутренний аудит. При этом совет директоров должен утвердить внутренние документы, определяющих политику общества в области организации управления рисками, внутреннего контроля и внутреннего аудита, Что это за документы и как их подготовить? Об этом можно будет узнать на семинаре НОКС «КОМИТЕТ ПО АУДИТУ И ВНУТРЕННИЙ АУДИТ: НОВЫЕ РЕАЛИИ ДЛЯ ПАО», который состоится 24 октября 2019 года.
Регулятор напоминает, что обновленным законодательством назначение и освобождение от должности должностного лица, ответственного за организацию и осуществление внутреннего аудита (руководителя структурного подразделения, ответственного за организацию и осуществление внутреннего аудита), отнесено к компетенции совета директоров публичного общества.Регулятор напоминает о возможности отказаться от создания ревизионной комиссии.
Письмо БАНКА РОССИИ от 27.05.2019 г. № 28-4-1/2816 «О некоторых вопросах порядка применения законодательства Российской Федерации»
Письмо Банка России от 27.05.2019 г. № 28-4-1/2816 «О некоторых вопросах порядка применения законодательства Российской Федерации» является ответом на соответствующий запрос ПАРТАД и отражает позицию Департамента корпоративных отношений ЦБ РФ в отношении поставленных вопросов. Данное письмо, подписанное начальником Управления обеспечения прав инвесторов Портнягиной Н.И., не является нормативным актом, не подлежит обязательному применению, однако содержит рассмотрение ряда коллизий, в отношении которых корпоративному секретарю, как минимум, следует знать точку зрения регулятора.
Письмо является достаточно объемным документом. С полным текстом письма можно познакомиться в системе Гарант по адресу Ниже мы приводит информацию и комментарий лишь по некоторым из позиций, приведенных в письме.
- Включение в бюллетень для голосования полного текста документов, утверждаемых общим собранием акционеров (включая годовой отчет, годовую финансовую отчетность), не требуется только в том случае, если в бюллетене содержится отсылка к проекту такого документа, представленного в составе информации (материалов), подлежащей (подлежащих) предоставлению лицам, имеющим право на участие в общем собрании, при подготовке к проведению общего собрания. На эту позицию следует обратить особенное внимание, поскольку если общество, утверждая, например, годовой отчет, такую отсылку не сделает, то, с точки зрения регулятора, принятое решение может стать предметом оспаривания.
А как правильно прописать эту ссылку? Ответ на этот вопрос также можно найти в Письме: «…такая ссылка может быть указана в бюллетене для голосования любым способом по усмотрению общества, исходя из сложившейся в обществе практики подготовки и проведения общих собраний акционеров. Такая ссылка должна быть понятной для всех акционеров общества и однозначно указывать на проекты утверждаемых документов (например, содержать номер приложения в составе информации (материалов) либо адрес страницы в информационно-телекоммуникационной сети «Интернет» (далее — сеть «Интернет»), на которой размещен проект утверждаемого документа)».
- Если, согласно решению совета директоров, акционеру предоставляется возможность проголосовать по вопросам повестки дня общего собрания через Интернет, то «… акционерное общество должно обеспечить возможность участия в общем собрании акционеров указанным способом. Порядок взаимодействия акционерного общества, регистратора и центрального депозитария при заполнении электронной формы бюллетеней на сайте в сети «Интернет» в таком случае определяется по соглашению сторон».
- «Следует учитывать, что Закон N 208-ФЗ не относит к полномочиям счетной комиссии акционерного общества и регистратора, выполняющего функции счетной комиссии акционерного общества, проверку соблюдения требований законодательства Российской Федерации к порядку подготовки, созыва и проведения общего собрания акционеров». Эта позиция регулятора может оказаться полезной при возникновении спора между регистратором и компанией по поводу порядка проведения собрания.
- «В соответствии с пунктом 4.24 Положения кворум общего собрания (кворум по вопросам, включенным в повестку дня общего собрания) определяется с учетом событий (действий), наступивших (совершенных) после даты, на которую определяются (фиксируются) лица, имеющие право на участие в общем собрании, и до даты проведения общего собрания. … Для целей осуществления регистратором функций счетной комиссии акционерного общества Департамент полагает целесообразным для регистратора запрашивать сведения, которые должны быть учтены при осуществлении им функций счетной комиссии у акционерного общества и лиц, в отношении которых появились основания полагать о необходимости исключения принадлежащих им акций из кворума общего собрания акционеров общества. Кворум общего собрания акционеров определяется регистратором, осуществляющим функции счетной комиссии, с учетом информации и документов, представленных указанными лицами». Здесь, среди прочего, мы видим указание на порядок действий регистратора – счетной комиссии при проведении общего собрания в обществе, в отношении которого применяются нормы главы 8.1 ФЗ «Об АО». Обществу предстоит быть готовым отвечать на такие запросы регистратора.
- Также в Письме мы находим ответ на довольно часто задаваемый вопрос: когда прекращается прием бюллетеней для голосования от акционеров при проведении заочного собрания: «В соответствии с пунктом 4.29 Положения датой проведения общего собрания, проводимого в форме заочного голосования, является дата окончания приема бюллетеней для голосования. Таким образом, при определении кворума и подведении итогов голосования следует учитывать бюллетени, поступившие в общество до даты окончания приема бюллетеней. При этом последним днем срока приема бюллетеней для голосования и заполнения их электронной формы на указанном в сообщении о проведении общего собрания акционеров сайте в сети «Интернет» является день, предшествующий дате окончания приема бюллетеней».
- А вот довольно спорная точка зрения регулятора в отношении того, когда и в каком порядке можно изменять количественный состав совета директоров: «Департамент полагает, что решение о количественном составе совета директоров (наблюдательного совета) общества может применяться только при формировании состава совета директоров (наблюдательного совета) на собрании, следующем за общим собранием акционеров общества, на котором утвержден количественный состав совета директоров (наблюдательного совета), поскольку у всех акционеров должна быть возможность выдвинуть кандидатов в совет директоров (наблюдательный совет) общества, в порядке, определенном статьей 53 Закона N 208-ФЗ». Что нас в этой позиции смущает? Если количественный состав Совета определяется уставом, то изменения устава вступают в силу для третьих лиц с момента их отражения в ЕГРЮЛ. В результате количественный состав избранного совета директоров разойдется с нормами устава. Думается, что более правильным будет разрешение этого вопроса в рамках утверждаемого Обществом Положения об общем собрании акционеров или в рамках вопроса «порядок ведения общего собрания». И представляется, что позиция общества здесь может быть иной.
- Приведем еще одну спорную позицию: «…по мнению Департамента, в случае, если общее собрание акционеров не может быть проведено в связи с отсутствием необходимого кворума, этот факт оформляется путем составления протокола. В таком протоколе указывается информация, предусмотренная Законом N 208-ФЗ и Положением, а также причина, по которой общее собрание акционеров общества не состоялось». Не вполне понятно, как можно составить протокол собрания, которое не состоялось, и какова процессуальная роль лица, подписывающего такой протокол: он же председатель собрания, а собрание так и не было открыто, его полномочия не подтверждены. Более правильным нам представляется отражение факта отсутствия кворума собрания в протоколе счетной комиссии без оформления протокола собрания.
- Устав общества предусматривает избрание ревизионной комиссии. Может ли общество избрать не комиссию, а ревизора? Ответ мы видим в Письме: «избрание ревизионной комиссии в количестве, не соответствующем предусмотренному уставом общества, противоречит требованиям законодательства Российской Федерации, в связи с чем такой состав ревизионной комиссии общества считается неизбранным».
То же самое говорит регулятор и об избрании совета директоров: «…избрание совета директоров акционерного общества в количестве, не соответствующем уставу общества, либо в условиях, когда количественный состав определяется решением общего собрания и при этом такое решение в обществе не принималось, противоречит требованиям пункта 3 статьи 66 Закона N 208-ФЗ и устава общества, в связи с чем такой состав совета директоров общества считается неизбранным».
- Если непубличное акционерное общество планирует внесение в устав положений, требующих единогласия всех акционеров, компании следует руководствоваться следующими соображениями: «если Законом N 208-ФЗ предусмотрено, что решение по вопросу принимается единогласно всеми акционерами общества, кворум по такому вопросу имеется в случае, если в общем собрании принимают участие все акционеры общества. При этом с учетом пункта 4.12 Положения на общем собрании акционеров рассматриваются только вопросы повестки дня, по которым имеется кворум».
- В заключение приведем еще одну позицию регулятора, из которой следует возможность установить зависимость между отдельными решениями одного общего собрания. «Обращаем внимание, что Закон N 208-ФЗ не ограничивает возможность решения вопроса об отказе от формирования в акционерном обществе ревизионной комиссии и внесении соответствующих изменений в устав общества на годовом общем собрании акционеров, в повестку дня которого должен быть включен вопрос об избрании ревизионной комиссии. В этом случае Департамент рекомендует при подведении итогов голосования по вопросам повестки дня годового общего собрания акционеров сначала подводить итоги по вопросу, касающемуся положений устава о ревизионной комиссии, и, если решение по данному вопросу принято, по вопросу избрания новых членов ревизионной комиссии итоги голосования не подводить». Очевидно, такую логику можно использовать и при принятии на общем собрании решения по иным взаимосвязанным вопросам.

Информационное письмо о рекомендациях по участию совета директоров (наблюдательного совета) в процессах развития и управления информационными технологиями и управления риском информационной безопасности в публичном акционерном обществе
БАНК РОССИИ информационным письмом от 26.04.2019 N ИН-06-28/41 довел до компании свои Рекомендации по организации и проведению самооценки эффективности совета директоров (наблюдательного совета) в ПАО
Банк России информационным письмом от 26.04.2019 N ИН-06-28/41 довел до компании свои «Рекомендации по организации и проведению самооценки эффективности совета директоров (наблюдательного совета) в публичных акционерных обществах».
В документе отмечается, что систематическое проведение оценки работы совета директоров в целом, его комитетов, а также членов является одним из важных инструментов для определения эффективности совета директоров и разработки подходов к совершенствованию практики его деятельности.
Рекомендации Банка России содержат обзор основных методов проведения самооценки, уделяя особое внимание такому методу, как анкетирование членов совета директоров, содержат алгоритм реализации этой процедуры, а также рекомендации по обработке результатов самооценки ив отношении содержания Отчета о реализации процедуры самооценки. «Организациям рекомендуется разработать регламент проведения самооценки — детально определить во внутренних документах сроки и порядок проведения оценки».
В Положении отмечается координирующая роль корпоративного секретаря при реализации этой процедуры.
Основными результатами процедуры самооценки должны стать: оценка необходимости изменения состава и структуры совета директоров, планирование преемственности; разработка программ повышения квалификации для членов совета директоров; оценка необходимости внесения изменений в устав и внутренние документы общества, регламентирующие работу совета директоров.
В Положении приведены примеры перечней вопросов, которые могут быть взяты за основу при подготовке к проведению самооценки по различным аспектам деятельности совета директоров и его комитетов.Для проведения оценки рекомендуется использовать пятибалльную шкалу.Предложенная форма анкеты предполагает комментарии со стороны анкетируемых о причинах выставления той или иной оценки. Ряд вопросов носит «открытый» характер – то есть предполагает не проставление баллов, а подготовку содержательного текстового ответа на задаваемый вопрос.
В целях проведения индивидуальной оценки Положение рекомендует председателю совета директоров и/или старшему независимому директору заполнить анкету на каждого члена совета директоров, приводит перечень возможных позиций. Документ содержит рекомендацию о проведении деловых встреч (интервьюирования) с каждым из оцениваемых членов совета директоров.
Особый раздел рекомендаций посвящен оценке работы самого председателя совета директоров.
В документе отмечается, что «Перечень приведенных в рекомендациях вопросов для включения в анкеты (опросники) для проведения самооценки является базовым и может быть по усмотрению организации адаптирован (при необходимости) с учетом специфики организации и реализуемых корпоративных практик, а также усовершенствован с учетом уже имеющихся результатов реализованных организацией процедур оценки эффективности работы совета директоров».
Материалы:
https://www.cbr.ru/StaticHtml/
https://www.cbr.ru/StaticHtml/File/

21 марта ’19 года состоялся Всероссийский вебинар «Зачем современному акционерному обществу корпоративный секретарь?»
Уважаемые коллеги!
21 марта 2019 года Ассоциацией «Национальное объединение корпоративных секретарей» проведен Всероссийский вебинар на тему «Зачем современному акционерному обществу корпоративный секретарь?».
Запись вебинара размещена для просмотра в свободном доступе.
Председатель совета директоров: совместное исследование Talent Equity Institute и бизнес-школы INSEAD
В академической и бизнес-литературе вы найдете множество статей и книг, посвященных работе генеральных директоров, в то время как исследования, касающиеся председателей советов директоров (ПСД), можно пересчитать по пальцам. При этом роль председателя, который руководит работой главного органа управления компанией – совета директоров, трудно переоценить: совет принимает ключевые кадровые решения, включая назначение и увольнение генерального директора, утверждает стратегию компании, определяет систему корпоративного управления.
С целью пролить свет на малоизученную фигуру ПСД Talent Equity Institute совместно с программой «Leading from the Chair» бизнес-школы INSEAD провели исследование «Chair Survey 2015», в ходе которого было опрошено 132 ПСД из 30 стран мира.
Проанализировав результаты опроса российских участников, мы попытались ответить на следующие вопросы:
- Кто же он – загадочный председатель совета директоров?
- Как становятся председателями и что мотивирует занять эту должность?
- Какие задачи стоят перед председателем и как он их решает?
- Чем председатели российских компаний отличаются от председателей в других странах и регионах?
- Как характеристики компании (тип собственности, размер и т. п.) влияют на выбор и на работу председателя?

Как улучшить качество объяснения причин несоблюдения принципов кодекса Корпоративного Управления

Вступило в силу новое Положение об общих собраниях акционеров, утвержденное банком России 16 ноября 2018 г. за № 660-п
Данный документ пришел на смену известному Положению О порядке созыва, подготовки и проведения общих собраний акционеров, утвержденному ФСФР России еще в 2012 году, приводит регламентацию процедуры подготовки и проведения собраний в соответствие с изменившимся законодательством, а также содержит ряд дополнительных требований к указанной процедуре.
Рассмотрим основные новации документа.
1.1. Положение содержит нормы, определяющие порядок участия в собрании акционеров, учитывающих свои права на акции в депозитарии.
Закон установил, что такой акционер может потребовать проведение внеочередного собрания, направить свои предложения по повестке дня собрания и даже проголосовать, дав соответствующие указания своему депозитарию. Положение дает ответы на вопрос, какая информация должна присутствовать в документе, направляемом депозитарием в общество, как в этом случае определяется дата внесения и получения обществом соответствующих предложений, устанавливает необходимость легализации доверенности акционера, выданной на иностранном языке. Также раскрывается порядок действий в ситуации, когда акционер учитывает свои права на акции в соответствующих частях одновременно и в реестре акционеров и в депозитарии (в нескольких депозитариях).
Законодательство предусматривает, что вопросы в повестку дня собрания, предложения по кандидатурам в выборные органы могутбыть внесены не только акционером, владеющим 2% голосующих акций общества, но и несколькими акционерами, действующими совместно. Положение описывает возможные процедуры реализации подобных действий. В частности, в документе говорится, что в случае когда каждый из акционеров, действующих совместно, направляет свои предложения самостоятельно, то датой получения такого требования является либо дата получения соответствующего документа от последнего акционера (его депозитария), либо дата, на которую приходится окончание срока получения от акционеров соответствующих документов. Сами же документы должны содержать: идентичный текст предложения в повестку дня, сведения, позволяющие идентифицировать всех акционеров, действующих совместно, количество акций, принадлежащих таким акционерам, приведенное на одну и ту же дату.
Аналогичные нормы изложены применительно к процедуре созыва внеочередного собрания.
1.2. Ряд норм затрагивает порядок составления Списка участников собрания.
В частности, расширен перечень ситуаций, когда в список участников собрания включаются владельцы привилегированных акций. Помимо невыплаты дивидендов, включения в повестку дня собрания вопросов о реорганизации и ликвидации, внесения изменений в устав, ограничивающих права акционеров, обращения с заявлением в Банк России об освобождении от раскрытия информации, владельцы привилегированных акций будут голосовать при изменении статуса общества (внесении в устав или исключении из устава соответствующих норм), рассмотрении вопроса о листинге/делистинге, а также по вопросам, решение по которым принимается единогласно всеми акционерами (например – отказ от создания ревизионной комиссии в непубличном акционерном обществе).
В Список лиц, имеющих право на участие в собрании, включается лицо, которому открыт счет депозитарных программ и залогодержатель, которому по условиям договора залога предоставлено право голоса по заложенным акциям. (конечно, за исключением случая, когда таким залогодержателем является само общество). Поскольку залог акций подлежит регистрации в учетной системе, то регистратор обладает сведениями об условиях залога.
Более подробно, чем в предыдущем документе, прописана ситуация, когда акционер продал свои акции после составления списка участников собрания.
1.3. В случае если устав акционерного общества допускает возможность уведомления акционеров о предстоящем собрании несколькими способами, акционер вправе сам выбрать удобный для него способ, отразив свое волеизъявление в своей анкете в реестре акционеров. Эта норма может оказаться крайне неудобной для общества и создает стимул для того, чтобы компании закрепляли в своих уставах только один вариант уведомления акционеров о собрании.
Бюллетень для голосования может содержать ссылку на проект утверждаемого документа, приведенный в материалах по вопросам повестки дня собрания, заблаговременно доступных для акционеров. Это, безусловно, очень удобно.
Из пункта 3.9 новой редакции Положения косвенно следует, что общество вправе направлять акционерам бюллетени для голосования посредством опубликования бланков бюллетеней.
1.4. Участие в собрании через Интернет.
В документе излагаются общие подходы к идентификации лиц, участвующих в собрании и голосующих через Интернет: помимо использования в этих целях информации из различных государственных информационных систем, это могут быть простая и квалифицированная электронная подпись. Уточняется порядок определения кворума собрания.
1.5. Процедура проведения собрания.
Перед началом обсуждения вопроса, решение по которому принимается кумулятивным голосованием, до участников собрания доводятся предварительные итоги кумулятивного голосования, составленные на основании обработки поступивших в общество в установленном порядке и в установленные сроки заполненных документов. Тем самым у счетной комиссии появляется еще одна задача – промежуточный подсчет результатов голосования по такому вопросу и его документирование.
Если уставом общества не предусмотрено иное, решение по вопросу: порядок ведения собрания принимается без использования бюллетеней. Это значит, что по данному вопросу нельзя проголосовать заранее, в том числе дав указание о порядке голосования своему депозитарию. Сегодня большинство компаний закрепляют процедурные вопросы в своих внутренних положениях о собрании. Однако если этого не сделано, отметим, что голосование руками по вопросу процедуры создает массу проблем для счетной комиссии. В этой связи в уставе общества целесообразно записать, что подобное голосование осуществляется, хотя и в самом начале собрания, но с использованием бюллетеней.
Согласно новому Положению отчет об итогах голосования составляется теперь в любом случае, даже тогда, когда принятые решения были оглашены на собрании.
В Протоколе собрания указываются сведения о лице, подтвердившем состав участников собрания и принятие решений.
В Протоколе счетной комиссии дополнительно указываются формулировки принятых решений – ранее этого требования не было.
Также в Положении появилась норма о том, что выписка из протокола ОСА или протокола об итогах голосования может быть подписана председателем и/или секретарем собрания, ЕИО, а также иным лицом, уполномоченным обществом.
Если собрание принимает решение об одобрении сделки с заинтересованностью, в протоколах и отчете дополнительно указываются: число голосов участников собрания, не заинтересованных в сделке и результаты по всем вариантам голосования.

Распоряжение Правительства Российской Федерации от 17 января 2019 г. № 20-р
Новая редакция Кодекса корпоративного управления Великобритании: основные нововведения
Гусаков В.А.
Управляющий директор по взаимодействию с органами власти ПАО Московская Биржа, член Экспертного совета по корпоративному управлению при Банке России
Кокорев Р.А.
Ведущий научный сотрудник МГУ им. М.В. Ломоносова, член Экспертного совета по корпоративному управлению при Банке России
Новая редакция Кодекса корпоративного управления Великобритании: основные нововведения
Великобритания не без оснований считается родиной современного корпоративного управления (corporate governance). Как известно, первый кодифицированный свод правил надлежащего корпоративного управления был опубликован в 1992 г. в составе знаменитого «Доклада Кэдбери» – именно эти правила зачастую называют «первым Кодексом корпоративного управления». Затем, в 1995 г. был опубликован «Доклад Гринбери», содержавший рекомендации в отношении лучшей практики вознаграждения директоров. На основе этих двух докладов был разработан и в 1998 г. опубликован британский «объединенный» Кодекс корпоративного управления (Combined Code of Corporate Governance).
Поскольку мир вокруг нас меняется постоянно и стремительно, то с неизбежностью изменяется и практика корпоративного управления, и его теоретическое и регуляторное осмысление. Уже в 2003 г. в Combined Code были внесены первые изменения. Затем, начиная с 2006 г., каждые два года появлялась обновленная версия этого документа, причем с 2010 г. он стал именоваться UK Corporate Governance Code (далее также – UK CGC, Кодекс). В июле 2018 г. была опубликована новая редакция UK CGC, подлежащая применению с 1 января 2019 г.
Так же, как и российский Кодекс корпоративного управления 2014 г. (далее – российский ККУ), UK CGC формально не является нормативным актом, чьи положения обязательны для исполнения. Однако в случае несоблюдения той или иной рекомендации Кодекса компания обязана предоставить общественности объяснения, почему она сочла это возможным для себя (подход «comply or explain»). Этим объяснениям уделяется пристальное внимание, и требования к ним с годами становятся все более жесткими.
«Держателем» UK CGC является Совет по финансовой отчетности (Financial Reporting Council, FRC) – британский регулятор в сфере бухгалтерского учета и отчетности, аудита, актуарной деятельности, а также корпоративного управления. Именно FRC проводит регулярные обзоры соблюдения компаниями принципов UK CGC, выпускает различные разъяснения и комментарии. Он же периодически организует обновление текста UK CGC, сопровождаемое широким обсуждением предлагаемых новшеств со всеми заинтересованными группами лиц. Так, при обсуждении последней редакции UK CGC в адрес FRC были направлены замечания и предложения от 275 различных заинтересованных лиц – компаний-эмитентов, частных и институциональных инвесторов и их ассоциаций, управляющих активами, аудиторов, консультантов и даже общественных организаций. Кстати, тексты этих замечаний и предложений доступны в составе справочных материалов на сайте FRC, за исключением тех, авторы которых выразили пожелания о конфиденциальности.
Как и российский ККУ, и Принципы корпоративного управления ОЭСР/G20, UK CGC в новой редакции имеет теперь двухуровневую структуру: есть положения более высокого уровня – «принципы» («principles»), и есть конкретизирующие их «рекомендации» («provisions»). Предшествующие версии UK CGC имели более сложную, трехуровневую структуру: «основные принципы» («main principles»), «вспомогательные принципы» («supporting principles») и «рекомендации» («provisions»). На наш взгляд, двухуровневая система в самом деле проще и логичнее. Текст принципов UK CGC в новой редакции и авторский их перевод приведены в конце статьи.
При этом заметно отличие стилистики UK CGC от российского ККУ: формулировки первого, как правило, находятся на более высоком уровне абстракции, как в части принципов, так и в части рекомендаций. Из чего, однако, не следует, что UK CGC – это набор лозунгов, которые непонятно как применять на практике. Дело в том, что за более чем четвертьвековой срок применения Кодекса накоплен внушительный корпус сопутствующих документов, толкующих и расшифровывающих его сравнительно абстрактные положения. Это – различные руководства или рекомендации (guidances) для членов советов директоров и комитетов (по обеспечению эффективности работы совета директоров, по работе комитетов по аудиту, по риск-менеджменту и внутреннему контролю и др.); разъяснения о том, как именно компаниям необходимо объяснять несоблюдение тех или иных принципов в рамках подхода «comply or explain»; разнообразные исследования (например, о корпоративной культуре и о роли советов директоров в ее формировании); периодически выпускаемые FRC обзоры текущих событий в сфере корпоративного управления («developments in corporate governance») и т.д., и т.п.
Что изменилось в новой редакции UK CGC по сравнению с предыдущей? Прежде всего изменения коснулись структуры Кодекса. Как и прежняя, новая редакция включает в себя пять разделов, однако они переименованы и перекомпонованы. Наглядно это можно представить в виде таблицы:
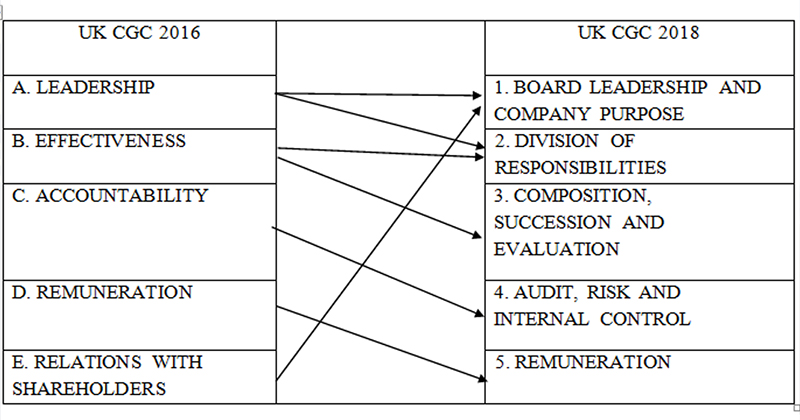
Далее, UK CGC стал короче и точнее («shorter and sharper», как выразился сэр Уинфрид Бишофф, председатель FRC, в своем обращении, посвященном публикации новой редакции UK CGC) – исключены «вспомогательные принципы», сократилось количество рекомендаций. Важно, что формулировки Кодекса уточнялись таким образом, чтобы отчетность о соблюдении его положений на базе подхода «comply or explain» лучше поддавалась оценке, чтобы компании могли демонстрировать, как именно качество их корпоративного управления способствует достижению долгосрочного устойчивого успеха и помогает достигать более широких целей – на благо общества в целом.
В рамках небольшой статьи невозможно дать подробную характеристику всем нововведениям UK CGC. Если же говорить о наиболее значимых содержательных изменениях, то необходимо выделить следующие:
1. Подчеркивается, что главная задача совета директоров – обеспечить достижение компанией долгосрочных и устойчивых успешных результатов (long-term sustainable success), включая как создание стоимости для акционеров, так и вклад в развитие общества в целом. Эта концепция согласуется со статьей 172 Закона о компаниях 2006 г. (2006 Companies Act), предусматривающей обязанность директоров способствовать успеху компании (duty to promote the success of the company). Слово «устойчивый» отражает здесь все более популярную в современном мире концепцию «устойчивого развития» (sustainable development).
2. Подчеркивается, что совет директоров должен определить цель компании, ее ценности и стратегию (purpose, values and strategy) и убедиться в том, что они согласуются с культурой компании, если же это не так – предпринять меры по обеспечению их соответствия друг другу. Идее корпоративной культуры уделяется значительное внимание, в том числе в связи с публикацией FRC в 2016 г. доклада «Корпоративная культура и роль советов директоров» (Corporate Culture and the Role of Boards). Ранее этот термин в принципах UK CGC не использовался.
3. Говоря об отношениях с акционерами, новая редакция UK CGC не ограничивается общими словами о том, что совет директоров должен обеспечить эффективное взаимодействие с акционерами и иными стейкхолдерами и содействовать их вовлеченности в деятельность компании. Так, одна из рекомендаций Кодекса содержит следующую весьма необычную для российского корпоративного управления идею: если при голосовании на общем собрании акционеров по какому-то вопросу более 20% голосов было подано против рекомендации совета директоров, это рассматривается как своего рода корпоративное ЧП (даже если в итоге вопрос был решен в соответствии с рекомендацией совета). В таком случае компания при объявлении результатов голосования должна сообщить, какие действия она собирается предпринимать для консультаций с акционерами, чтобы выяснить причины такого голосования, затем в течение 6 месяцев опубликовать информацию об этих консультациях и планируемых действиях, наконец, включить информацию об этой ситуации и ее последствиях в свой годовой отчет. Этот механизм должен обеспечивать такую работу совета, которая воспринималась бы подавляющим большинством акционеров как соответствующая их интересам.
4. Особое внимание уделяется вопросам отношений с работниками (workforce), которые выделены из состава других стейкхолдеров. Так, один из принципов определяет, что совет директоров должен обеспечить, чтобы политики в отношении работников компании и их реализация соответствовали ценностям компании и содействовали долгосрочным устойчивым успешным результатам ее деятельности. В рамках одной из рекомендаций говорится о трех базовых механизмах взаимодействия (engagement) с работниками: избрание в совет директоров представителя работников, создание надлежащим образом формализованного «консультационного совета работников» (workforce advisory panel) или же возложение функций по представлению интересов работников на одного из независимых директоров (допускаются и другие механизмы, но только при условии обоснования, почему они более эффективны для данной компании). Также, на уровне принципов подчеркивается, что работники компании должны иметь возможность поднимать любые волнующие их проблемы, а в рекомендациях уточняется, что работники должны при этом иметь возможность сохранять анонимность.
5. Говоря о составе совета директоров, новая редакция UK CGC акцентирует внимание:
— на необходимости оптимального сочетания у членов совета директоров различных навыков, опыта и знаний (skills, experience and knowledge), которые, на наш взгляд (и отнюдь не только наш), более важны для эффективной и конструктивной работы совета, чем простое отсутствие формальных «признаков связанности»;
— на вопросах обеспечения разнообразия (diversity) в совете, в том числе гендерного, социального и этнического;
— на вопросах обеспечения преемственности (succession) и обновления (refreshment) совета, для чего необходима скоординированная работа комитета по номинациям и внешних консультантов (кадровых агентств).
Кроме того, как и в прежней редакции, подчеркивается важность строго формализованной и регулярной оценки результатов деятельности совета в целом, его комитетов и отдельных директоров. Подробная информация о работе комитета по номинациям, включая сведения об обеспечении разнообразия в составе совета, должна включаться в годовой отчет компании.
6. Введено требование о том, чтобы председатель совета директоров не мог занимать эту должность по истечении 9 лет с момента своего первого избрания членом совета. Срок этот может быть продлен на определенное время для обеспечения эффективной преемственности, однако при этом необходимо предоставить убедительное обоснование. «Смягчающим обстоятельством» может быть признан тот факт, что председатель в свое время был избран на этот пост, будучи действующим независимым директором.
7. Вопрос о вознаграждениях – один из наиболее чувствительных в современных дискуссиях по корпоративному управлению, и в новой редакции UK CGC ему уделено значительное внимание:
— прежде всего подчеркивается, что политики и практики в области вознаграждения руководства компании должны способствовать реализации ее стратегии и обеспечивать достижение долгосрочных и устойчивых успешных результатов, а также гармонировать с целью (purpose) и ценностями (values) компании;
— при определении вознаграждения исполнительных директоров и высшего менеджмента рекомендуется учитывать политику компании в отношении вознаграждения работников и иные связанные политики;
— наряду с указанием на необходимость формализованных и прозрачных процедур разработки политики вознаграждения, а также определения итогового размера вознаграждения директоров и высшего менеджмента рекомендуется сохранить также и определенное усмотрение (discretion) совета директоров для «пересмотра результатов, полученных по формулам» (to override formulaic outcomes). Кстати, здесь речь идет вовсе не только о повышении вознаграждения, но и о возможности снизить его или даже истребовать обратно часть ранее выплаченного в случае обнаружения серьезных нарушений со стороны директора или топ-менеджера;
— повышается роль комитета по вознаграждениям, в который, как и раньше, должны входить только независимые неисполнительные директора и в отношении которого в новую редакцию UK CGC добавлен ряд рекомендаций. Подробная информация о работе комитета по вознаграждениям должна включаться в годовой отчет компании;
— эффективным механизмом обеспечения соответствия интересов исполнительных директоров долгосрочным интересам компании признается выплата части их вознаграждения акциями компании без права их отчуждения в течение определенного достаточно длительного (не менее 5 лет) срока;
— повышаются требования к раскрытию информации о вознаграждениях.
8. В разделе об аудите, внутреннем контроле и риск-менеджменте изменений немного, и касаются они в основном подбора слов и порядка изложения мыслей. Хочется, однако, обратить внимание читателя на следующий пассаж: «Совет директоров должен … определить характер и уровень основных рисков, которые компания готова принимать для достижения своих долгосрочных стратегических целей» (в несколько иной формулировке он присутствовал и в предыдущей редакции UK CGC). Это очень важная мысль – рассматривать риски не только как досадную помеху в добродетельной и плодотворной жизни компании, а как необходимую предпосылку для получения ею доходов и обеспечения тем самым благосостояния своих акционеров и других стейкхолдеров.
Отдельный интересный вопрос – роль инвесторов и их консультантов по вопросам голосования (proxy advisors) в эффективной реализации Кодекса. Сам текст новой редакции UK CGC не акцентирует на этом внимание, но во взаимосвязи требований UK CGC к компаниям об их обязанностях по отношению к инвесторам и положений Кодекса «служения» для инвесторов (UK Stewardship Code) можно сделать вывод, что роль эта весьма велика. Об этом говорится также в письмах председателя FRC сэра Уинфрида Бишоффа к институциональным инвесторам и консультантам по вопросам голосования, направленным в связи с публикацией новой редакции UK CGC. В этих письмах подчеркивается, что именно инвесторы являются основными адресатами разъяснений компаний о причинах отклонений от рекомендаций Кодекса; что они должны конструктивно взаимодействовать с компаниями по этим вопросам; что они имеют полное право ставить под сомнение неубедительные разъяснения, но не должны относиться к разъяснениям механистически. Что же касается консультантов, то они должны помнить: давая совет своим клиентам о том или ином варианте голосования, они тем самым дают явную или неявную оценку качества корпоративного управления компании и качества информирования о соблюдении Кодекса, осуществляемого компанией. Поэтому им следует внимательно анализировать данные о компаниях, вникать в их специфические обстоятельства, не ограничиваясь формальным «проставлением галочек» (box-ticking).
Весьма существенным приложением к обновленному UK CGC является новая редакция Руководства по обеспечению эффективности работы совета директоров (Guidance on Board Effectiveness), которая теперь содержит не только разъяснения отдельных положений UK CGC, но и вопросы, на которые членам советов директоров рекомендуется ответить, чтобы самим понять, насколько эффективно они работают. Этот документ вместе с приложениями превосходит Кодекс по объему почти в три раза и содержит большое количество вполне конкретных советов и рекомендаций.
Регулярные обновления UK CGC стали хорошей практикой: живя в стремительно меняющемся мире, необходимо быстро и адекватно реагировать на новые вызовы. Вместе с тем скоропалительные решения в сфере корпоративного управления опасны, поэтому даже небольшие изменения проходят тщательное обсуждение с заинтересованными сторонами. Комментируя публикацию новой редакции UK CGC, министр по делам бизнеса, энергетики и промышленной стратегии Грег Кларк отметил, что «высокая международная репутация Великобритании как надежного места для ведения бизнеса основывается на высоких установленных стандартах, и совершенно правильно, что мы продолжаем пересматривать и обновлять наш Кодекс корпоративного управления для обеспечения еще более высоких стандартов».
Представляется, что обновленный документ заслуживает внимательного изучения и в России – для принятия решений о направлениях дальнейшего совершенствования корпоративного управления, в том числе в отношении уже назревшей, по нашему мнению, задачи обновления российского Кодекса корпоративного управления 2014 года.
Статья была опубликована в журнале: «Акционерное общество: вопросы корпоративного управления».


Корпоративный секретарь
Руководитель Службы корпоративного управления
Компания Яндекс
Дорогие друзья!
Очень хотелось бы сказать, что 2023 год был легким и приятным, принёс только радости и никаких огорчений.
Это не совсем так, конечно. Было всякое, но мы, похоже, выстояли! Мы чему-то научились, сделали для себя какие-то выводы, адаптировались (ну или пытаемся адаптироваться) к новым условиям и очень много работали, чтобы не подвести тех, кто на нас рассчитывает. Желаю нам всем никогда не унывать, смотреть в будущее с оптимизмом, по-возможности радоваться даже самым незначительным мелочам, а также беречь друг друга и наших близких! Здоровья всем и мира!
С Новым годом!
Исполнительный директор НОКС
Уважаемые коллеги, дорогие друзья и партнеры НОКС, с Новым годом!
Пусть 2024 год выведет вас на новый уровень профессионализма, креативности и предприимчивости!
Пусть в решении всех задач и преодолении вызовов вам сопутствуют как упорство, так и удача!
Пусть ваши близкие поддерживают и понимают вас, а у вас будут силы и время отвечать им взаимностью!
Приятных сюрпризов и подарков – на протяжении всего года!
Председатель Совета НОКС
Корпоративный секретарь – управляющий директор, руководитель Службы корпоративного секретаря
ПАО Сбербанк
Дорогие друзья НОКСовцы!
Дорогие друзья и партнеры НОКСа!
Давайте будем дружить, помогать, поддерживать и общаться! Каждый из нас обладает эксклюзивными знаниями, компетенциями и опытом, который очень ценен для формирования сокровищницы НОКСа!
Каждый из нас может также и воспользоваться содержимым этой сокровищницы — получить ответ на вопрос, обсудить проблему, проявить себя в общих проектах, это и есть основная философия нашего сообщества.
Я искренне хочу чтобы мы вместе становились сильнее, чтобы была любовь и признание того, что каждый из нас делает в профессии.
Пусть будет поддержка любимых и друзей, пусть сохраняется тот источник энергии для каждого из нас, который помогает сохранять, развивать и изменять себя, не изменяя себе, сохранять свои жизненные ценности.
С Новым годом!
член Совета НОКС
Директор Департамента корпоративного управления
Корпоративный секретарь
ПАО Московская биржа
Майкл Хопф в своем романе «Те, кто остаются» вложил в уста одного из героев очень мудрые слова:
Тяжелые времена создают сильных людей,
сильные люди создают хорошие времена,
хорошие времена создают слабых людей,
а слабые люди создают трудные времена.
Мы застали период хороших времен, которые расслабили многих людей в нашей стране. Сейчас мы испытываем тяжелые времена и это точно делает нас всех сильнее.
Я желаю, чтобы сильные мы вновь создали хорошие времена, но далее, уже умудренные опытом, не расслаблялись и сохраняли хорошие времена на долгие годы.
член Совета НОКС
Корпоративный секретарь
ПАО «Мегафон»
Дорогие коллеги, на старте Нового года мы подводим результаты своих трудов и ставим цели на будущее.
Для нас традиционной уже стала фраза «это был сложный год…».
Но, как известно, сложные времена рождают сильных лидеров. Постоянные вызовы родили сильнейшую команду и сообщество корпоративных юристов, которые всегда находятся на передовой любых перемен, и мы становимся только профессиональнее и мощнее.
Пусть Новый год несет нам развитие, стабильность и высокие мечты!
Процветающего бизнеса акционерам, конструктивных обсуждений и согласия во всем членам советов, амбициозных планов менеджменту, а нам — интересных задач и зажигающих вызовов!
член Совета НОКС
Корпоративный секретарь
ПАО «НЛМК»
Друзья, от души поздравляю вас с Новым годом! Пусть праздничное настроение и любовь близких согревает вас в любую метель!
Пусть глаза ваших близких, детей сияют от радости полученных подарков от Деда Мороза, а ваши глаза сияют от радости за счастье близких и детей!
член Совета НОКС
Корпоративный секретарь
ПАО «ГМК «Норильский Никель»
Уважаемые коллеги,
Поздравляю вас с Новым годом!
Пусть Новый год порадует приятными сюрпризами и встречами с интересными людьми, станет годом ярких идей, знаковых событий и добрых перемен.
Желаю вам здоровья, стабильности, благополучия и исполнения самых заветных желаний!
руководитель направления РАБОЧАЯ ГРУППА по УСТОЙЧИВОМУ РАЗВИТИЮ и ESG
Корпоративный секретарь
ПАО «ЛУКОЙЛ»
Уважаемые коллеги, поздравляю вас с Новым годом! Хочу поблагодарить всех за вклад в наше общее дело, за продуктивный год, за активную совместную работу и ее достойные результаты!
Каждый из вас является важным членом нашей Ассоциации.
Не останавливайтесь на достигнутом и возьмите с собой в этот год всю энергию, энтузиазм и отличное настроение! Пусть исполнятся ваши заветные желания и надежды!
Желаю вам творческих успехов и вдохновения, новых побед и достижений, а главное — крепкого здоровья и благополучия в семьях!
руководитель проектов НОКС
главный редактор Бюллетеня НОКС
Заместитель генерального директора — руководитель Аппарата корпоративного управления ГК Союз
Новый год — новая страница жизни!
Так пусть на ней не будет пустого места, пусть она заполнится множеством красок значительных красивых событий и ярких приключений!
Каждый год дарит нам бесценный опыт и впечатления!
Так пусть каждый месяц этого года будет незабываемым!
Желаю в 2024 году достичь новых высот и возможностей!
Крепкого здоровья, гармонии, жизненных сил и энергии!
Пусть удача и везение всегда будут рядом, а позитивное настроение и мышление выводят на новые уровни жизни!
Желаю воплотить все свои мечты!
Пусть чудеса случаются чаще, чем о них мечтается!
Наслаждайтесь каждым мгновением вашей жизни, будьте с любимыми, окружайте себя и своих близких теплом и заботой, согревайте их своей любовью, а они непременно в ответ согреют вас!
Будьте счастливы, с Новым годом!
член Совета НОКС
практикующий юрист, медиатор
Поздравляю с Новым годом!
Желаю всего самого доброго и чудесного!
Процветания и крепкого здоровья!
Пусть реализуются самые заветные желания, а близкие люди только радуют и вдохновляют!
член Совета НОКС
руководитель направления НОКС Lex
Заместитель генерального директора
Руководитель Центра корпоративных и имущественных отношений, Корпоративный секретарь, ПАО «Интер РАО»
Мы все живем в непростые, но очень интересные времена, являемся свидетелями и участниками исторических событий, формирующих будущее поколений на десятки лет вперед.
Всем членам НОКС я желаю самореализации, новых возможностей и удачи!
Оседлайте дракона 2024 года и ворвитесь в свое счастливое и благополучное завтра на золотых крыльях успеха!
руководитель Комитета «НОКС – Международные проекты»
руководитель Аппарата Председателя Совета директоров ПАО «Россети»
Дорогие друзья, коллеги!
Разрешите поздравить вас с Новым 2024 годом!
Примите искренние пожелания успехов во всех ваших делах, личного счастья, здоровья и любви!
Пусть каждый день Нового года привносит в вашу жизнь благополучие и только хорошие вести!
Желаем вашей карьере неуклонного развития, личных профессиональных достижений, твердости духа и отличного настроения!
член Совета НОКС
Руководитель службы. Корпоративное управление. Корпоративный секретарь
ООО «СИБУР»
Дорогие наши профессионалы НОКС!
От всего сердца поздравляю вас с Новым 2024 годом!
Пусть этот год принесет нам всем новые профессиональные возможности и мудрые изменения в законодательстве!
Пусть сила профессионального сообщества НОКС послужит нам в помощь и поддержку в эпоху стремительных изменений!
Пусть здоровье, оптимизм и устойчивость станут нашими спутниками и партнерами!
член Совета НОКС
руководитель Клуба корпоративных секретарей
Директор по корпоративному управлению и трансформации бизнеса
ООО «Биннофарм Групп» (Группа АФК Система)
От лица руководителя Клуба КС хочу выразить благодарность за ваш вклад в наш коллектив.
Желаю вам вдохновения для новых проектов, легкости в решении любых вопросов и гармонии в профессиональном росте!
Пусть ваша энергия поддерживает коллектив, а ваш профессионализм приносит заслуженное признание, и чтобы Новый год стал стартом для новых начинаний, которые обязательно обернутся победой не только общей, но и личной!